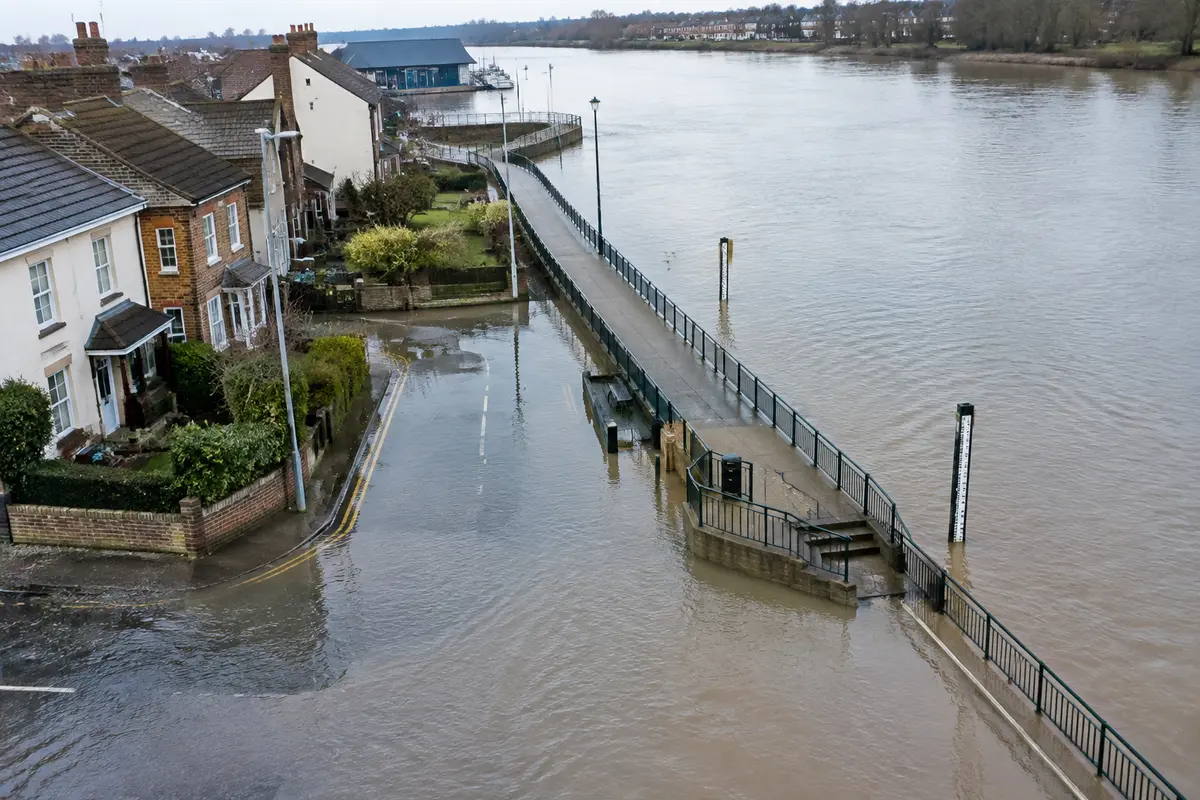
Pour savoir si votre commune est en zone inondable, commencez par consulter la carte nationale disponible en ligne puis complétez par les documents locaux (PPRI, atlas, rapports techniques) et une vérification parcelle par parcelle auprès de la mairie. Ces sources indiquent l’emprise probable des crues et les règles d’urbanisme applicables, mais elles ne couvrent pas toujours tous les phénomènes locaux.
Où consulter rapidement la carte des zones inondables par commune ?
La manière la plus simple pour un premier repérage est d’utiliser le portail public dédié aux risques. Sur cette plateforme vous pouvez entrer une adresse et visualiser les emprises d’inondation sur une carte interactive. Gardez en tête que la carte nationale donne une vue d’ensemble, utile pour repérer un danger mais pas toujours suffisante pour une décision définitive.
Pour approfondir, recherchez les documents produits à l’échelle du bassin versant ou de la vallée. L’Atlas des Zones Inondables fournit la mémoire des crues historiques et des modélisations locales tandis que les périmètres nationaux prioritaires classent les territoires selon l’enjeu. Ces sources se complètent mais n’ont pas toutes le même statut juridique.
Enfin, contactez la mairie et les services de l’État territoriaux. Ils détiennent le PPRI lorsque celui-ci existe, les repères de crue et les fichiers SIG les plus fins. Si vous envisagez un achat ou des travaux, demandez systématiquement ces pièces avant de signer quoi que ce soit.
Lire et interpréter une carte : couleurs, scénarios et limites
Une carte d’inondation affiche des zones colorées qui reflètent des scénarios de crue et des prescriptions différentes. Une couleur peut signifier une interdiction de construction, des prescriptions techniques ou simplement une zone informative selon le document consulté. Comprendre l’échelle du scénario (fréquent, moyen, majeur) est essentiel pour savoir à quel type d’événement correspond l’emprise affichée.
Les cartes modélisent des hauteurs d’eau et parfois des vitesses d’écoulement. Ces éléments aident à estimer les dégâts possibles et à définir des mesures de réduction de vulnérabilité. Toutefois, la précision au niveau d’une maison dépend de la qualité des données topographiques et des hypothèses utilisées dans la modélisation.
Limites fréquentes des cartographies
Les modèles ne rendent pas toujours compte du ruissellement urbain local, qui peut inonder des rues et des sous-sols loin des lits majeurs. Les cartes anciennes peuvent ignorer des phénomènes récents ou des travaux de protection réalisés après leur publication.
La remontée de nappes phréatiques provoque des inondations lentes et durables, souvent hors des périmètres classiques. Ce risque est peu visible sur certaines cartes standards et mérite une attention particulière si vous avez des caves ou un sous-sol.
Enfin, toute modélisation comporte une marge d’incertitude et dépend des hypothèses hydrologiques choisies. Considérez les cartes comme un guide et non comme une promesse de précision au centimètre près.
Documents officiels et renseignements à demander en mairie
Le document principal à solliciter est le plan réglementaire lorsqu’il existe. Ce plan précise les obligations et interdictions d’urbanisme pour chaque parcelle. Demandez aussi les repères de crue et le rapport technique associé pour connaître les hauteurs d’eau observées et modélisées.
Vérifiez les servitudes et prescriptions inscrites dans les documents d’urbanisme. Certains travaux peuvent être exigés en cas de demande de permis, ou au contraire, un permis peut être refusé selon la zone. Obtenir ces pièces vous évitera des surprises au moment d’une transaction immobilière.
Que faire si votre bien se trouve dans une zone inondable ?
Si la carte signale un risque pour votre adresse, priorisez trois actions concrètes et rapides. D’abord, évaluez la vulnérabilité du bâtiment : caves, plancher bas, accès électriques et locaux techniques sont des éléments-clés. Ensuite, renseignez-vous auprès de votre assureur sur les garanties contre les inondations et les franchises applicables.
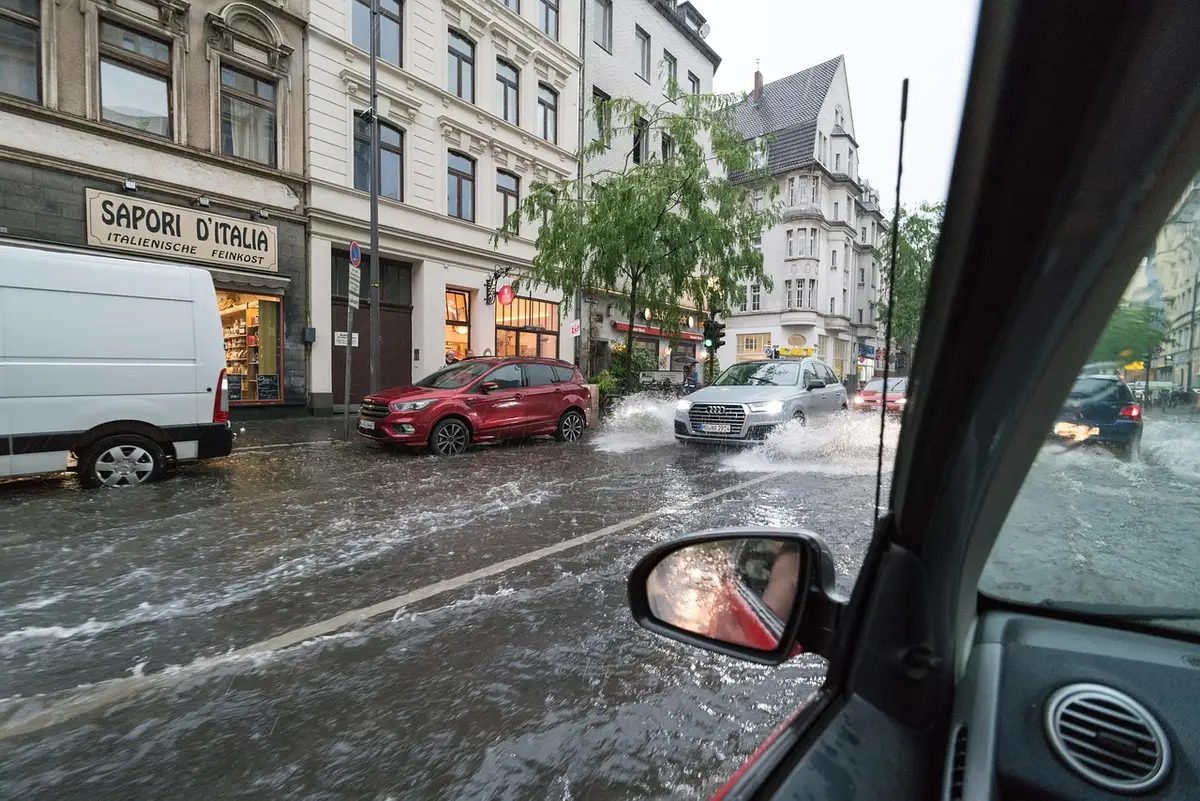
Adaptez les travaux en fonction du risque identifié. Des mesures simples peuvent réduire fortement les dommages : rehausser des installations sensibles, protéger les ouvertures, organiser le stockage hors d’eau. Pour des interventions plus lourdes, demandez un diagnostic technique réalisé par un professionnel spécialisé.
Voici des gestes immédiats à envisager si vous découvrez que votre logement est exposé
- Obtenez la fiche de la commune sur Géorisques et imprimez-la.
- Demandez le PPRI et les repères de crue à la mairie.
- Contactez votre assureur pour vérifier la couverture et l’existence d’un tarif spécifique.
- Si besoin, faites établir un diagnostic de vulnérabilité par un bureau d’études.
Trois actions prioritaires à mener cette semaine
Commencez par télécharger et sauvegarder la cartographie de votre commune depuis la plateforme nationale, puis comparez-la aux documents locaux. Cela vous donnera une base factuelle pour toutes les démarches ultérieures.
Ensuite, rendez-vous en mairie ou demandez par écrit le dossier d’information et le PPRI s’il existe. Obtenez la référence cadastrale de la parcelle et demandez une lecture précise du zonage par les services techniques. Cette vérification parcelle par parcelle évite les erreurs d’interprétation.
Enfin, prenez contact avec votre assureur pour préciser votre couverture et préparez un plan d’urgence domestique simple : éléments à protéger, points d’évacuation et coordonnées utiles. En priorité, vérifiez la parcelle et demandez le PPRI si vous envisagez un achat ou des travaux — cela vous évitera des refus de permis et des coûts inattendus.